
我想先用一个场景开头:你在微信群里看到一条“稳稳赚钱”的邀约,话术里既有收益承诺,又有“风控老师”。你可能只盯着回报率,但研究视角要先问一句:对方真正卖的是哪一段风险?在股票配资获客中,常见的关键并不只是流量,而是把“资金杠杆+交易权限+保证金机制”包装成可理解、可计价的产品。配资本质上是融资与抵押安排:当投资标的波动超过约定区间,保证金可能触发追加或强制平仓,从而让收益分布呈现更“钝利尖尾”的特征——小亏更常见,但极端下行一旦出现,损失会快速放大。
从研究与合规角度,国内外学术讨论通常会把这类杠杆交易放进“信用风险与流动性风险”的框架。比如,BIS 的报告长期强调在杠杆与市场波动耦合时,流动性会同步恶化,风险从个体扩散到系统层面(来源:Bank for International Settlements,BIS,相关金融稳定报告系列)。这意味着:获客越强调“胜率”,越需要反向核对其是否把极端情景也纳入模型。
如果我们把配资理解为一套可计算的机制,胜率就不能只用“历史涨了就算对”。更稳妥的做法是把流程拆开:第一,资金成本与杠杆倍数如何随市场波动变化;第二,保证金比例、追加条件与强平规则在不同波动率下的触发概率;第三,交易执行质量(滑点、停牌、流动性)会如何改变期望收益。
这里可以借鉴行为金融与风险度量思路。以“风险调整收益”为核心,比直接宣称“能赚多少”更可审查。学界常用的基准包括均值-方差框架与更现代的条件价值在险(CVaR)等概念;在实践中,你可以先做一个简化:把策略结果按区间分组,观察在最大回撤区间里胜率是否“失真”。研究论文常用回测与样本外检验(out-of-sample)来避免只看过去的幻觉。
真正能提升“稳定性”的,往往不是单一标的,而是组合结构。投资组合多样化的目标,是降低单一资产相关性上升时的连锁反应。比如你同时持有高波动成长与相对防御的板块,并且用仓位规则限制最大暴露,那么即便某一类因子在某段时间失效,整体曲线也不至于同步崩塌。
市场动向分析可以用更日常的话讲:你需要跟踪“趋势、波动、资金面”和“事件”。趋势决定方向,波动决定压力,资金面决定能否持续,事件决定短期跳变。把这些变量量化成“情景”,再与组合权重对应,就能把胜率从一句口号变成一个可解释的概率流程。
全球范围内,杠杆交易在不同市场周期都经历过“风险从局部变系统”的阶段。以 2008 年金融危机为代表的研究讨论指出,杠杆在波动上升时会触发被动去杠杆,从而造成价格进一步下跌。相关宏观研究与监管机构报告普遍强调压力测试和资本缓冲的重要性(来源:IMF《Global Financial Stability Report》相关章节;以及巴塞尔监管框架材料)。
把这套经验翻译到投资稳定策略上,你可以采用几条“生存优先”的规则:第一,设置明确的最大回撤阈值,一旦触发就降低杠杆或切换到更低波动资产;第二,预设追加保证金的资金来源与上限,避免“借新还旧”的连环;第三,把仓位与风险预算绑定,而不是按兴奋感加码;第四,重视样本外表现,至少保留一段不参与决策的时期做验证。
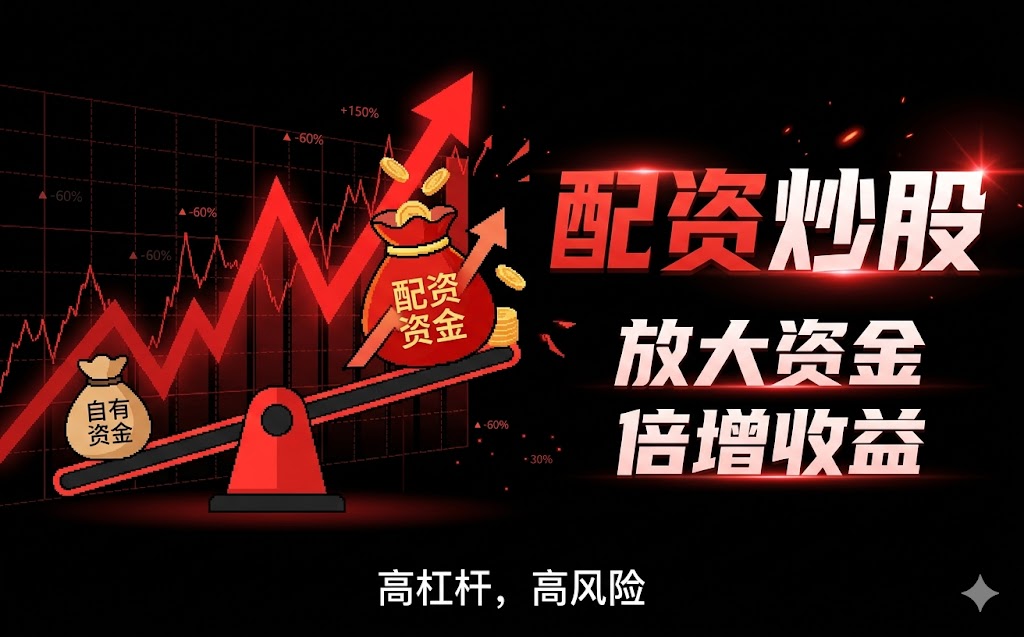
说到底,胜率不是追出来的,它是通过纪律与结构算出来的。股票配资获客可能让你看到高光时刻,但研究者要追问的是:在波动和流动性变差的时刻,你的机制是否仍然让亏损可控、让退出可执行。
(参考文献与权威来源:BIS 金融稳定相关报告;IMF《Global Financial Stability Report》;巴塞尔监管与压力测试相关框架;以及围绕风险度量与风险调整收益的计量金融文献。)
评论
文章把配资当“风险机制”来拆解很清醒。尤其提到保证金触发、追加与强平会让收益尾部变陡,比只盯涨跌更接近真实。也提醒了获客话术常把极端情景藏起来。
我喜欢它用流程和概率思维替代“运气式胜率”。从资金成本、保证金比例到执行滑点,都能变成可检验变量。最后强调样本外与纪律算出来的胜率,立意很务实。
看懂了为什么“稳稳赚钱”不等于稳。文里提到波动上升时流动性同步恶化,杠杆会被动去杠杆,损失可能快速放大。要是没有回撤阈值和风险预算,后面很难兜住。
组合多样化和情景量化那段让我有共鸣。把趋势、波动、资金面、事件映射成情景再对应权重,胜率就不只是口号。也呼应2008这种系统性风险会把局部问题放大。