
把配资理解成“资金链条的放大器”,而不是简单的借钱,就能看懂配资图解。通常链条包含自有资金、融资方提供的杠杆资金、账户托管与保证金安排、以及当价格波动触发追加保证金或强制平仓的规则。图解的关键不在于画得花哨,而在于把“触发条件”与“传导路径”标注出来:例如标的波动→保证金率变化→追加/减仓指令→成交冲击与滑点→账户权益回撤。这样做的科普价值是:让投资者把风险从“结果”前移到“机制”。在学术讨论中,效率与风险往往来自机制而非口号。
从权威研究角度,Fama对有效市场假说(Efficient Market Hypothesis)的经典框架指出,价格对信息的反映速度与方式取决于交易成本与信息扩散(Fama, 1970)。在配资场景下,交易成本并不会因为杠杆而消失,反而可能被放大,尤其当追加保证金压力迫使投资者在不利时段被动交易。
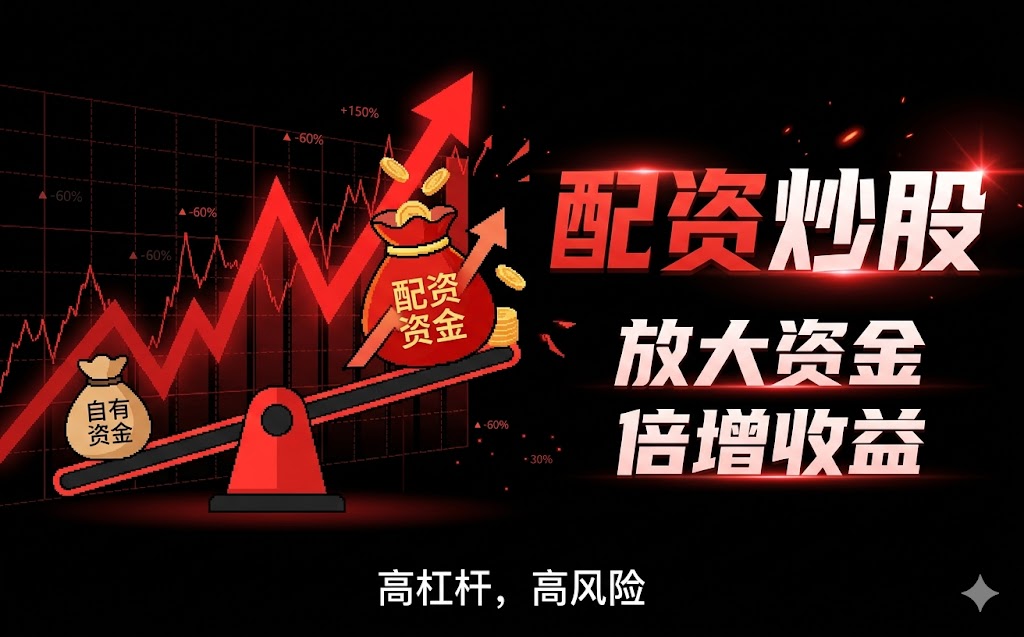
配资方式差异主要体现在融资期限、保证金比例、利率/费用计价、以及触发平仓的计算口径。常见结构可概括为:以自有资金为底仓、通过融资资金放大仓位;或采用分段计息与滚动调整保证金率的设计。对投资效率而言,最常见的误区是只看“可放大倍数”,忽略“资金成本随时间与波动调整”。例如,若融资费用按日计提,市场短期回撤会同时触发权益损耗与成本累积,导致“回撤越快,效率越差”。
账户风险评估应把差异化条款量化。建议用三步法:第一,列出保证金率、维持线、触发追加的公式;第二,计算在极端波动下的时间缓冲(从触发到执行是否有延迟);第三,评估交易冲击成本,把滑点与手续费、资金占用折算到预期收益率中。只有把条款转成数字,配资图解才会真正指导决策。
股市环境影响往往体现在两个变量:流动性与波动率。流动性决定你能否在需要时以合理价格成交;波动率决定你触发保证金的速度。若市场处于高波动与低流动状态,任何被动减仓都会造成更大的成交冲击,形成“卖压—价格下行—保证金恶化”的正反馈。投资效率并非只与策略有关,还与市场微观结构有关。
在有效市场分析框架中,信息可以很快反映进价格,但这不意味着交易摩擦为零。Barberis、Shleifer等关于噪声交易与套利限制的研究强调,风险、成本与限制会影响价格调整过程(如套利限制相关文献脉络)。在配资交易中,套利或回补动作可能因保证金制度而被压缩到更短时间窗口,从而提高不利执行概率。
高频交易风险并不等同于“必然亏钱”,而是交易环境更快、更复杂。高频策略依赖低延迟、订单流信息与撮合机制,在流动性提供与撤单之间形成动态竞争。当大盘剧烈波动或波动聚集时,订单簿可能迅速“变薄”,滑点上升。配资投资者由于仓位放大,任何微小的执行误差都可能放大成显著损失。
监管与统计口径通常强调市场稳定与风险防控。以中国证监会发布的相关市场交易风险管理与交易制度规则为背景,投资者应理解高频与算法交易是市场微观结构的重要参与者。风险管理的重点是:识别自己是否在高波动阶段依赖“精确入场/及时出场”,以及一旦入场或出场受阻,是否仍能满足保证金要求。把“执行风险”纳入账户风险评估,才符合EEAT的证据要求。
要让投资效率与安全边界同时成立,建议在交易前完成一份可追溯的账户风险评估清单。你可以把它画进配资图解的旁边:
当你把这些步骤完成,你就能用“高效市场分析”的语言去检验自己的假设:市场可能快速吸收信息,但成本、摩擦与约束会改变你能否真正实现收益。效率不是单一指标,而是策略、执行与制度共同作用的结果。
参考文献与权威数据来源:Fama, E. F. (1970). Efficient Capital Markets: A Review of Theory and Empirical Work. Journal of Finance.;以及中国证监会关于市场交易风险防控与交易制度相关公开信息与规则公告(以最新发布为准)。
评论
文中把“配资图解”从放大倍数转到触发条件和传导路径,特别是保证金率变化→追加/减仓→成交冲击→权益回撤这条链。这样的机制拆解,比口号更能让人警醒。
我以前只盯可借多少、能赚多少,现在才明白交易成本会被杠杆和被动减仓放大。文里提到高波动低流动时的正反馈链路,让人意识到效率可能随市场微观结构被改写。
三步法很实用:先列保证金率公式与维持线,再算触发到执行的时间缓冲,最后把滑点和手续费折算进收益率。把条款量化,图解才不只是示意而是真决策工具。
文章强调高频风险不是“必然亏”,但在拥挤与订单簿变薄时滑点会显著上升。对配资仓位来说,执行误差被放大这一点我认同,也希望更多人做账户风险评估清单。